都市計画税の概要
都市計画税とは
都市計画税は、地方税法第702条の規定に基づく、都市計画事業または土地区画整理事業に要する費用に充てるための目的税です。
都市計画法による市街化区域内に所在する土地・家屋を対象に、毎年1月1日現在の所有者に対して、固定資産税とあわせて課税されます。
※旧西方町には市街化区域がありません。
課税の仕組み
都市計画税は、固定資産税の課税標準額を利用して算出します。
※課税標準額とは税額計算のもとになる額のことをいい、原則として課税台帳に登録された価格(評価額)が課税標準となります。
しかし、住宅用地のように課税標準の特例措置が適用される場合や、土地についての負担調整措置が適用される場合には、評価額と異なる場合があります。
税額の計算
課税標準額 × 税率(0.2%) = 税額
(税率は、0.3%を上限として、市町村の条例で定めることとされています。)
都市計画税の使い道について
令和7年度の都市計画税(801,517千円)は、都市計画事業費等(3,958,792千円)の財源として下表のとおり活用しました。
| 区 分 | 令和7年度決算額 | |||
|---|---|---|---|---|
| 都市計画事業費等 |
内訳 |
街 路 | 0 | |
| 公 園 | 0 | |||
| 下 水 道 | 1,330,704 | |||
| そ の 他 | 0 | |||
| 市街地開発事業 | 536,909 | |||
| 都市計画事業 計 | 1,867,613 | |||
| 土地区画整理事業 | 0 | |||
| 地方債償還額 ※ | 2,091,179 | |||
| 合 計 | 3,958,792 | |||
| 財源内訳 | 地 方 債 | 1,297,965 | ||
| 国 県 支 出 金 | 357,040 | |||
| 負 担 金 そ の 他 | 209,722 | |||
| 都市計画税収入額 | 801,517 | |||
| 一 般 財 源 等 | 1,292,548 | |||
| 合 計 |
3,958,792 |
|||
| 都市計画税充当割合(事業費に占める都市計画税の割合) | 20.2% | |||
※地方債償還額は、都市計画事業の財源として、過去に借入れた市債の元利償還金を計上しています。
都市計画事業
事業の実施エリアは以下のリンクより確認いただけます。
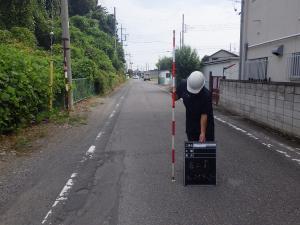
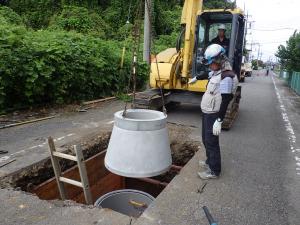
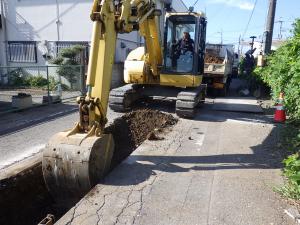
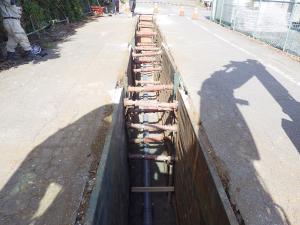
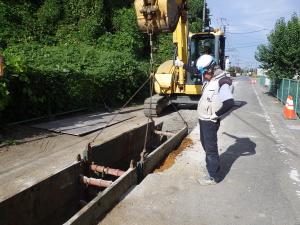
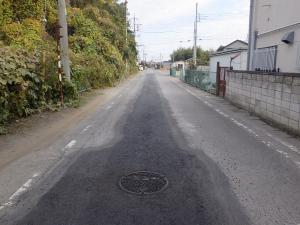
下水道事業
事業の実施状況は以下のリンクより確認いただけます。
公共下水道の供用開始区域
市街地開発事業
事業の実施状況は以下のリンクより確認いただけます。
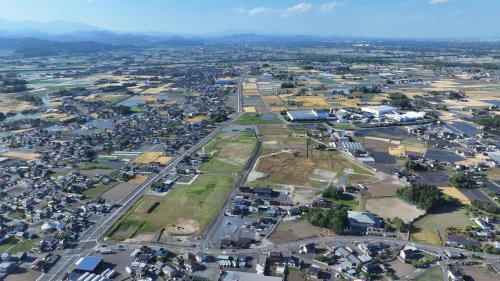
栃木市の土地区画整理事業
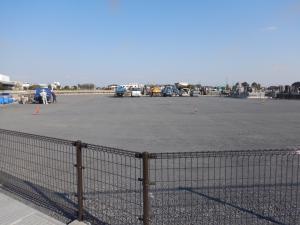
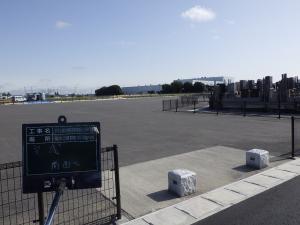
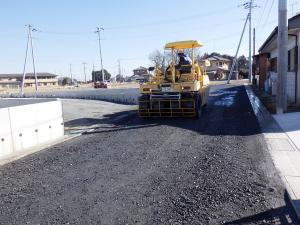
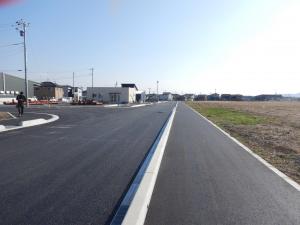
※現在施行中の平川土地区画整理事業の様子
 <外部リンク>
PDF形式のファイルをご覧いただく場合には、Adobe社が提供するAdobe Readerが必要です。
Adobe Readerをお持ちでない方は、バナーのリンク先からダウンロードしてください。(無料)